Stormskade på taget — dokumentation, afdækning og forsikring
Hvornår husforsikringen dækker, hvad du selv skal gøre inden for det første døgn, og hvor du klager
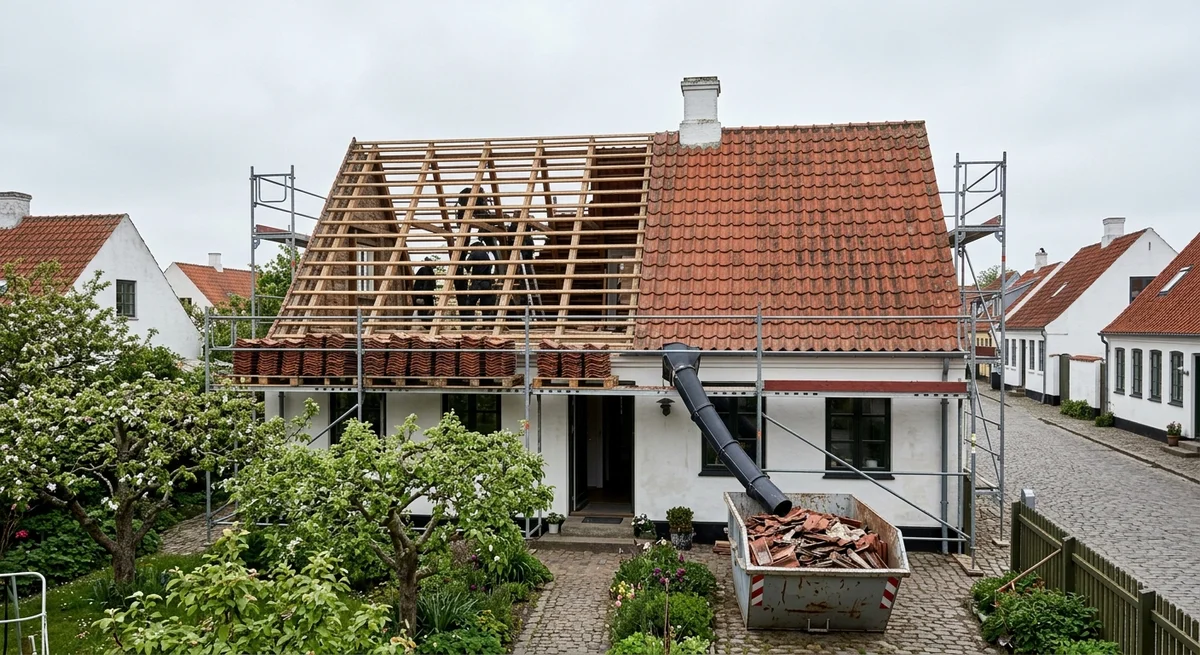
- Storm er i forsikringssammenhæng defineret som middelvind på mindst 17,2 m/s. Under den grænse dækkes tagskader normalt ikke som stormskade.
- Du har pligt til at begrænse skaden. Rimelige udgifter til akut afdækning dækkes, og undlader du at afdække, kan erstatningen nedsættes.
- Fotografér skaden før oprydning, anmeld straks, og gem de beskadigede materialer indtil taksator har været forbi.
Hvad der regnes som storm
I dansk forsikringspraksis er storm defineret som en vind med en middelhastighed på mindst 17,2 m/s — vindstyrke 8 på Beaufort-skalaen. Middelvind måles som gennemsnit over ti minutter, ikke som vindstød. En kraftig byge med enkelte stød på 20 m/s er derfor ikke nødvendigvis storm i forsikringsmæssig forstand.
Det betyder i praksis, at to næsten ens skader kan behandles forskelligt. Rives tagsten af under en storm, er det en stormskade. Blæser den samme sten ned en dag med frisk vind, betragtes det normalt som manglende vedligeholdelse, fordi stenen ikke sad, som den skulle.
DMI registrerer vindforhold og offentliggør data for de enkelte målestationer. Ved tvivl om, hvorvidt grænsen var nået på din adresse, er det det datagrundlag, sagen afgøres på.
Hvad husforsikringen typisk dækker
En almindelig husforsikring dækker som udgangspunkt skader forårsaget af storm på bygningen, herunder taget. Dertil kommer normalt:
Følgeskader af nedbør, der trænger ind gennem den åbning, stormen har lavet. Dækningen er tidsbegrænset og gælder typisk i et døgn eller to efter skaden — det er en af grundene til, at afdækning haster.
Rimelige udgifter til akut afdækning, for eksempel presenning, midlertidig fastgørelse og udrykning uden for normal arbejdstid.
Følgeskader indvendigt, som vandskade på lofter, gulve og indbo, hvis indboforsikringen er hos samme selskab eller der er tegnet den relevante dækning.
Selvrisikoen gælder som ved enhver anden skade og fremgår af policen.
Hvad forsikringen typisk ikke dækker
Manglende vedligeholdelse. Var rygningen løs i forvejen, var stenene ikke bundet, eller var tagpappen slidt op, kan selskabet afvise eller nedsætte erstatningen. Det er den hyppigste årsag til afslag.
Slid og ælde. Et tag, der var udtjent inden stormen, får ikke et nyt betalt af forsikringen.
Konstruktions- og udførelsesfejl. Er taget lagt forkert, hører det under den, der har udført arbejdet, eventuelt gennem en garantiordning.
Aldersnedskrivning. Mange husforsikringer nedskriver erstatningen på tage efter alder ud fra en tabel i policen. På et tag, der er 25 eller 30 år gammelt, kan erstatningen være reduceret betydeligt, selvom skaden i sig selv er dækket. Find tabellen i policen, før du regner med et beløb.
Stormflod og oversvømmelse fra vandløb. Det hører under Stormrådets ordning, ikke under husforsikringen. Stormrådet dækker stormflod, oversvømmelse fra vandløb og søer samt stormfald i visse skove — ikke almindelig stormskade på et tag. Det er en hyppig misforståelse.
Det første døgn: sådan gør du
1. Gå ikke op på taget. Et stormskadet tag er ustabilt, ofte vådt, og der kan være løse plader og sten. Vurdér skaden fra jorden og fra loftet.
2. Fotografér før du rører noget. Tag billeder fra flere vinkler, både af taget og af de nedfaldne dele, dér hvor de ligger. Tag også billeder indvendigt af vandskade på lofter og vægge. Video af hele huset rundt er hurtigere end mange enkeltbilleder og fanger sammenhængen.
3. Anmeld skaden straks. De fleste selskaber har døgnvagt og en anmeldelsesfunktion i appen. Notér skadenummer og navnet på den, du taler med.
4. Afdæk midlertidigt. Du har tabsbegrænsningspligt: du skal gøre, hvad du med rimelighed kan, for at hindre at skaden vokser. Det betyder presenning over hullet, opsamling af indtrængende vand indvendigt, og flytning af indbo væk fra vådt område. Bestil en tagdækker til afdækningen frem for at gøre det selv — det er sikrere, og udgiften er normalt dækket.
5. Gem kvitteringer. Alt fra presenninger til udrykningsgebyr. Gem også de beskadigede materialer, indtil taksator har set dem.
6. Vent med den endelige reparation. Aftal med selskabet, hvornår taksator kommer, og hvad der må sættes i gang inden. Bliver skaden udbedret helt, før taksator har set den, står du med bevisbyrden alene.
Dokumentation der holder
Det sidste punkt er værd at fremhæve. Har du kvitteringer på tagrens, rensning af tagrender eller et tidligere tageftersyn, er de det bedste modsvar til en afvisning med henvisning til vedligeholdelsesstand. Gem dem løbende — de er svære at fremskaffe bagefter.
Når selskabet afviser
En afvisning er ikke sidste ord. Bed altid om en skriftlig begrundelse med henvisning til den konkrete bestemmelse i policen.
Er du uenig, kan du først klage internt til selskabets klageansvarlige. Fastholdes afvisningen, kan sagen indbringes for Ankenævnet for Forsikring, som er den uafhængige klageinstans på området. Der er et mindre klagegebyr, som betales tilbage, hvis du får medhold.
En uvildig byggeteknisk vurdering fra en rådgivende ingeniør eller bygningssagkyndig kan være afgørende, hvis uenigheden handler om, hvorvidt skaden skyldes stormen eller tagets forudgående tilstand. Den koster typisk nogle tusinde kroner og er kun værd at bruge på sager af en vis størrelse.
Hvornår skaden bliver til en tagudskiftning
En stormskade rammer sjældent hele taget. Er der revet tyve sten af og skadet en inddækning, er det en reparation, der hører under tagrenovering.
Men storm er ofte det, der afslører et tag, som allerede var på vej ud. Sidder stenene løst over hele fladen, er undertaget sprødt, eller er rygningen mørnet, viser stormen det bare. I den situation dækker forsikringen den skade, stormen har forvoldt — ikke opgraderingen af resten. Den erstatning kan så indgå som en del af finansieringen af et nyt tag.
Bed tagdækkeren om at beskrive begge dele adskilt i tilbuddet: hvad der er stormskade, og hvad der er tagets tilstand i øvrigt. Det gør sagsbehandlingen enklere og forhindrer, at hele tilbuddet afvises, fordi der er blandet vedligeholdelse ind i det.
Har du brug for en håndværker?
Sammenlign tilbud fra op til 3 lokale håndværkere — gratis og uforpligtende.
Fa 3 gratis tilbud →Forebyggelse inden næste efterår
Det, der blæser af først, er det, der ikke sad fast. Få efterset rygningssten og gavlsten, kontroller at inddækninger omkring skorsten og ovenlys er fastgjorte, se efter løse eller knækkede sten, og få beskåret grene, der hænger ind over taget. Kontroller også, at tagrenderne er rene, så vandet kan komme væk under et kraftigt regnvejr.
Et eftersyn hvert andet eller tredje år koster ikke meget og har den sidegevinst, at kvitteringen dokumenterer vedligeholdelsen, hvis du en dag står med en skadesag.
Hvad en reparation typisk koster
Beløbet er relevant af to grunde: det afgør, om det overhovedet kan betale sig at anmelde i forhold til selvrisikoen, og det giver et grundlag for at vurdere taksators opgørelse.
Vejledende priser baseret på markedsdata, 2026.
Læg mærke til den sidste linje. På små skader er adgangen ofte dyrere end selve reparationen, og det er derfor, en skade på ti tagsten kan koste 20.000 kr. at udbedre. Det er også derfor, det sjældent kan betale sig at samle flere små reparationer op over flere år frem for at gøre dem samtidig.
Sådan taler du med taksator
Taksator er selskabets repræsentant og træffer afgørelsen om, hvad der dækkes. Fire ting gør besøget mere effektivt:
Vær til stede. Gå med rundt, og få forklaret hvad der vurderes hvordan. Det er langt lettere at drøfte et punkt på stedet end at gøre indsigelse skriftligt bagefter.
Hav dokumentationen klar. Billeder fra før oprydningen, DMI-data for vinddagen, kvitteringer på afdækning og eventuelle tidligere serviceeftersyn på taget.
Bed om at få skaderne gennemgået enkeltvis. Er der ti punkter, skal der tages stilling til ti punkter — ikke til taget som helhed.
Bed om opgørelsen skriftligt med angivelse af, hvad der dækkes, hvad der afvises og med hvilken begrundelse, samt hvordan en eventuel aldersnedskrivning er beregnet.
Er du uenig i vurderingen af, hvad der er stormskade og hvad der er slid, så bed din egen tagdækker om en skriftlig, faglig beskrivelse. To fagligt begrundede vurderinger, der peger hver sin vej, er et bedre udgangspunkt for en klage end din egen uenighed alene.
Hvem gør hvad — rollerne i en skadesag
En stormskade involverer flere parter, og misforståelser om, hvem der bestemmer hvad, er en hyppig kilde til frustration. Rollerne er sådan:
Dig. Du anmelder skaden, dokumenterer den, og du har tabsbegrænsningspligt — du skal gøre, hvad du med rimelighed kan, for at hindre at skaden vokser. Du er også den, der bestiller reparationen, når der er enighed om omfanget.
Forsikringsselskabet. Træffer afgørelsen om, hvad der er dækket, og hvad erstatningen udgør. Selskabet kan ikke bestemme, hvem du bruger til arbejdet, med mindre du vælger deres anviste håndværker mod en fordel i selvrisiko eller garanti.
Taksator. Selskabets repræsentant, der besigtiger og vurderer omfang og årsag. Taksator er ikke din rådgiver, men er heller ikke din modpart — det er en fagperson, der laver en vurdering, og den kan diskuteres på stedet.
Skadeservice. Firmaet, der kommer akut og dækker af, tømmer for vand og opsætter affugtere. De arbejder ofte på selskabets regning direkte og laver ikke den endelige reparation.
Din egen tagdækker. Den, der laver arbejdet, og den, der kan give dig en faglig, skriftlig beskrivelse af skadens årsag og omfang. Den beskrivelse er det stærkeste kort, hvis du er uenig med taksator.
Ankenævnet for Forsikring. Den uafhængige klageinstans, når selskabets interne klagebehandling er udtømt.
Den praktiske pointe: du er ikke afhængig af at have ret over for taksator på stedet. Du skal have dokumentationen på plads og en faglig vurdering i hånden. Rækkefølgen er dokumentation, anmeldelse, afdækning, besigtigelse, og derefter aftale om reparation.
Typiske fejl efter en storm
De fejl, der koster erstatning, begås oftest i de første timer, hvor man har mest lyst til at handle.
Der ryddes op, før der fotograferes. Nedfaldne sten, plader og brædder er beviser, og deres placering viser skadens retning og omfang. Fej dem sammen bagefter, ikke før.
Reparationen sættes i gang med det samme. Er skaden udbedret, før taksator har set den, står du med bevisbyrden alene. Akut afdækning er nødvendig og forventet; en fuld reparation er ikke.
Man går selv op på taget. Et stormskadet tag er ustabilt, ofte vådt, og der kan være løse plader og sten. Skader på personer er en langt større omkostning end skader på et tag.
Skaden anmeldes for sent. Nogle selskabers dækning af følgeskader efter nedbør er tidsbegrænset til et døgn eller to fra skadens indtræden. En anmeldelse en uge senere kan koste netop den del.
Kvitteringerne bliver væk. Presenninger, udrykningsgebyr, affugtere, ekstra elforbrug. Det er alt sammen udgifter, der normalt refunderes — men kun mod dokumentation.
Alt bliver blandet sammen i ét tilbud. Får du et tilbud, hvor stormskaden, tagets almindelige tilstand og en ønsket opgradering står som én pris, risikerer du at hele tilbuddet afvises. Bed om, at delene står adskilt.
Man accepterer en afvisning uden skriftlig begrundelse. Bed altid om en begrundelse med henvisning til den konkrete bestemmelse i policen. Uden den kan afvisningen ikke prøves.
Aldersnedskrivningen opdages først til sidst. Find tabellen i policen, inden du regner med et beløb. På et tag på 25-30 år kan reduktionen være betydelig, selv når skaden i sig selv er dækket.
Skader på naboen og på andres ting
En stormskade rammer sjældent kun dit eget tag. Tagsten og plader flyver, og det giver spørgsmål om ansvar, som er nemmere at håndtere, når man kender udgangspunktet.
Naboens hus og bil. Skader forårsaget af storm er som hovedregel den skadelidtes egen forsikringssag, ikke dit ansvar. Blæser en tagsten fra dit tag ind i naboens rude under en storm, dækkes det normalt af naboens egen forsikring, fordi der er tale om en naturhændelse og ikke om en handling, du er ansvarlig for.
Undtagelsen er forsømmelse. Vidste du, at rygningen var løs, eller at der lå knækkede sten, og gjorde du intet, kan der blive tale om et ansvar. Det er den samme logik, forsikringen bruger over for dig selv, og det er endnu en grund til at have kvitteringer på eftersyn.
Din egen bil og dine egne ting. Bygningsforsikringen dækker bygningen. Skader på bil dækkes af bilforsikringen, og skader på indbo af indboforsikringen. Er der vandskade indvendigt, kan der derfor være to sager i gang samtidig — og det er lettere, hvis begge dele ligger i samme selskab.
Byggematerialer og stillads. Står der stillads eller ligger der materialer på grunden under en storm, er det entreprenørens ansvar at sikre dem. Er der sket skade som følge af manglende sikring, hører det under entreprenørens forsikring, ikke din.
Fælles bygningsdele. I en ejer- eller andelsforening er taget normalt fællesejendom, og skaden anmeldes af foreningen på den fælles bygningsforsikring. Din egen indboforsikring dækker det, der er dit inde i boligen. Kontakt bestyrelsen, før du anmelder noget selv — en dobbeltanmeldelse gør sagen langsommere, ikke hurtigere.
Tag i alle tilfælde billeder af naboens ejendom også, hvis der er sket skade dér. Det hjælper begge sager, og det er langt lettere at være enige om omfanget den første dag end tre uger senere.
Forskelle mellem boligtyper
Ejerbolig, fritliggende. Du er alene ansvarlig og alene beslutningstager. Enkleste sagsforløb, men også den, hvor du selv skal huske alt.
Rækkehus i ejer- eller andelsforening. Taget er typisk fælles, og både anmeldelse, valg af håndværker og betaling går gennem foreningen. Det gør sagen langsommere, men det fordeler udgiften — og det betyder, at en enkelt beboer ikke kan bestille en reparation på fælles tag.
Ejerlejlighed. Bygningens klimaskærm er foreningens, det indvendige er dit. Vandskade på dit loft efter en stormskade på taget er derfor to sager: foreningens på taget, din på det indvendige.
Sommerhus. Vær opmærksom på, at nogle policer har særlige vilkår for huse, der står ubenyttede i længere perioder, herunder krav om tilsyn. Er huset lukket ned om vinteren, kan en skade stå i uger, før den opdages, og følgeskaderne bliver tilsvarende større. Aftal med en nabo eller et tilsyn, at huset ses efter efter en storm.
Lejebolig. Bygningen er udlejers ansvar, og det er udlejer, der anmelder. Dit indbo er din egen indboforsikring. Meld skaden til udlejer skriftligt og med billeder — også for at have dokumenteret, at du gjorde det straks.
Har du sporgsmal?
Storm er defineret som en vind med middelhastighed på mindst 17,2 m/s, svarende til vindstyrke 8. Middelvind måles som gennemsnit over ti minutter, ikke som enkelte vindstød. Er grænsen ikke nået, betragtes tagskader normalt ikke som stormskade, men som følge af manglende vedligeholdelse. DMI-data for den lokale målestation er det grundlag, sagen afgøres på.
Du har pligt til at begrænse skaden, og rimelige udgifter til akut afdækning dækkes normalt af forsikringen. Undlader du at afdække, kan erstatningen nedsættes for den skade, der kunne være undgået. Gå ikke selv op på et stormskadet tag — bestil en tagdækker til afdækningen, og gem kvitteringen.
Stormrådets ordning dækker stormflod, oversvømmelse fra vandløb og søer samt stormfald i visse skove. Almindelig stormskade på et tag hører derimod under husforsikringen. Det er en hyppig misforståelse, og den koster tid, hvis anmeldelsen sendes det forkerte sted hen.
To forhold spiller ind. Forsikringen dækker den skade, stormen har forvoldt — ikke tagets øvrige tilstand. Dertil kommer, at mange husforsikringer aldersnedskriver erstatningen på tage efter en tabel i policen, så et 25-30 år gammelt tag erstattes med et reduceret beløb, selvom skaden er dækket. Find tabellen i din police, før du regner med et beløb.
Bed først om en skriftlig begrundelse med henvisning til den konkrete bestemmelse i policen, og klag internt til selskabets klageansvarlige. Fastholdes afvisningen, kan sagen indbringes for Ankenævnet for Forsikring mod et mindre gebyr, som betales tilbage ved medhold. Handler uenigheden om årsagen, kan en uvildig byggeteknisk vurdering være afgørende.
Skader forårsaget af storm er som hovedregel den skadelidtes egen forsikringssag, fordi der er tale om en naturhændelse og ikke om en handling, du er ansvarlig for. Naboens egen forsikring dækker derfor normalt. Undtagelsen er forsømmelse: vidste du, at rygningen var løs eller at der lå knækkede sten, og gjorde du intet, kan der blive tale om et ansvar. Det er endnu en grund til at gemme kvitteringer på eftersyn.
Foreningen. I en ejer- eller andelsforening er taget normalt fællesejendom, og skaden anmeldes på den fælles bygningsforsikring. Din egen indboforsikring dækker det, der er dit inde i boligen, så en vandskade på dit loft kan blive to sager samtidig. Kontakt bestyrelsen, før du anmelder noget selv — en dobbeltanmeldelse gør sagen langsommere, ikke hurtigere.